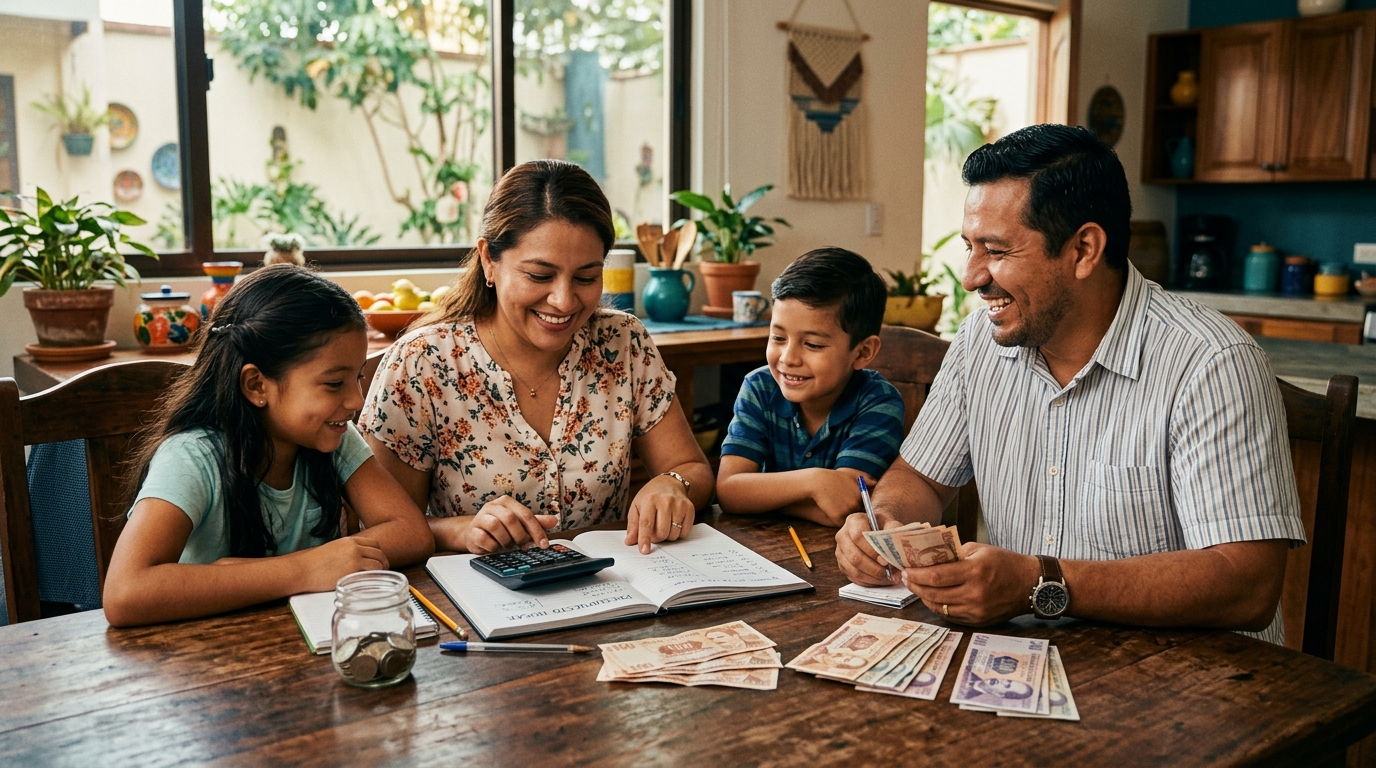
En la mayoría de los hogares hondureños es más fácil hablar de política o de fútbol que sentarse a conversar con calma sobre cuánto gana cada quién, qué deudas existen y cómo se pagan los recibos del mes. Con frecuencia, el tema del dinero solo sale a la mesa cuando ya se venció la factura de la ENEE, cuando no alcanza para la lista de útiles escolares o cuando uno de los dos descubre una compra no consultada. Sin embargo, el estrés financiero en el hogar rara vez se debe únicamente al tamaño del ingreso: casi siempre nace de la falta de acuerdos claros. Organizar las finanzas en pareja y en familia transforma dos esfuerzos aislados en un verdadero equipo con rumbo compartido.
1. ¿Por qué el dinero genera roces en la pareja y la familia?
Cuando dos personas deciden compartir techo y formar un hogar, no solo unen sus muebles y sus sueños: también juntan dos historias financieras distintas. Tal vez uno creció en una familia donde se ahorraba cada centavo por temor a las vacas flacas, mientras que el otro aprendió que el dinero es para gastarse en el momento porque "la vida es hoy". Ninguno de los dos actúa con mala intención, pero sin reglas explícitas esos dos estilos chocan cada quincena.
En el contexto hondureño, además, existen factores culturales que suelen complicar la convivencia económica si no se hablan a tiempo:
- El reparto desordenado por rubros ("tú pagas luz y yo compro comida"): A menudo uno asume el pago del alquiler o hipoteca (un monto fijo al mes) y el otro asume el supermercado y los gastos diarios de los niños (un monto variable que sube con la inflación). Con los meses, quien paga el supermercado siente que su dinero se esfuma sin que se note, generando resentimiento.
- La infidelidad financiera (deudas o préstamos secretos): Ocultar el saldo real de una tarjeta de crédito, sacar un artículo al crédito a escondidas o servir de aval solidario para un tercero sin consultarlo con el cónyuge erosiona profundamente la confianza.
- El apoyo económico a la familia extendida: En Honduras es muy valioso y frecuente apoyar a nuestros padres, abuelos o hermanos menores. El conflicto surge cuando uno de los miembros de la pareja compromete dinero que hacía falta para el presupuesto básico del núcleo familiar sin haberlo conversado antes.
2. Tres modelos para organizar las cuentas del hogar: ¿cuál se adapta a ustedes?
No existe una única fórmula obligatoria para todas las parejas. Lo importante es elegir conscientemente uno de los tres sistemas probados y revisarlo cada año o cuando cambien las circunstancias laborales:
Modelo 1: Fondo 100% común ("Todo a una sola olla")
Ambos suman la totalidad de sus ingresos netos mensuales (salarios, comisiones o ganancias del negocio) en un solo presupuesto familiar. De esa bolsa común se pagan todos los gastos de la casa, las deudas, el ahorro familiar y se asigna una pequeña cantidad igual para gastos personales libres de cada uno. Funciona muy bien cuando hay total transparencia, metas muy alineadas o cuando uno de los dos se dedica al cuidado del hogar y de los hijos a tiempo completo.
Modelo 2: Aporte proporcional ("Tu parte, mi parte y lo nuestro")
Es el método más recomendado cuando ambos trabajan pero ganan sueldos diferentes. En lugar de dividir los gastos 50% y 50% (lo cual dejaría sin un Lempira libre a quien gana menos), cada uno aporta a la cuenta común del hogar el mismo porcentaje de su ingreso. Así ambos contribuyen con un esfuerzo equitativo y ambos conservan un margen personal para sus propios gustos o ahorros individuales sin tener que pedir permiso por cada café o regalo.
Modelo 3: Hogares multigeneracionales (Padres e hijos adultos que trabajan)
En Honduras muchas familias comparten la vivienda entre los padres y uno o dos hijos jóvenes que ya tienen su primer empleo o negocio. En este caso, lo más sano y formativo es establecer una cuota fija mensual de contribución al hogar para cada adulto que genera ingresos, destinada a cubrir alimentación, energía eléctrica, internet y mantenimiento de la casa, evitando que todo el peso recaiga únicamente sobre los padres.
3. Ejemplo práctico en Lempiras: el método proporcional paso a paso
Veamos cómo aplican el modelo proporcional Javier y Lucía, una pareja en La Ceiba con un hijo en edad escolar. Javier recibe un salario neto de L 18,000 al mes y Lucía percibe L 12,000 netos al mes. Juntos suman un ingreso familiar de L 30,000 mensuales.
De ese total de L 30,000, el sueldo de Javier representa el 60% (18,000 ÷ 30,000) y el sueldo de Lucía representa el 40% (12,000 ÷ 30,000). Al sumar todos los gastos compartidos del hogar y sus metas de ahorro familiar, obtienen un presupuesto común de L 22,500 al mes (el 75% del ingreso total):
| Rubro del presupuesto familiar | Monto mensual total | Aporte de Javier (60%) | Aporte de Lucía (40%) |
|---|---|---|---|
| Vivienda (Alquiler o cuota RAP/Banco) | L 6,500 | L 3,900 | L 2,600 |
| Alimentación (Supermercado y mercado) | L 7,500 | L 4,500 | L 3,000 |
| Servicios públicos (ENEE, agua, internet, gas) | L 2,500 | L 1,500 | L 1,000 |
| Gastos del niño (Escuela, transporte, salud) | L 3,000 | L 1,800 | L 1,200 |
| Ahorro familiar y fondo de emergencia | L 3,000 | L 1,800 | L 1,200 |
| TOTAL APORTE AL HOGAR (75% del sueldo) | L 22,500 | L 13,500 | L 9,000 |
| Dinero libre individual (25% de cada sueldo) | L 7,500 (combinado) | L 4,500 libres para Javier | L 3,000 libres para Lucía |
Observa la justicia y claridad de este acuerdo: ambos entregan exactamente el 75% de su esfuerzo laboral al fondo común del hogar (donde ya está incluido un ahorro familiar de L 3,000 mensuales), y cada uno conserva el 25% de su propio ingreso en su cuenta personal para transporte individual, ropa, ayudar a sus propios padres o darse un gusto sin discusiones ni culpas.
4. Cómo manejar temas sensibles: familia extendida, remesas y desempleo
Un presupuesto familiar realista en Honduras debe contemplar tres situaciones que tocan de cerca a la mayoría de nuestros hogares:
Apoyo a padres o familiares
Ayudar a nuestros padres es un acto noble, pero debe estar presupuestado. Si desean enviar L 1,500 mensuales a los abuelos, inclúyanlo como un renglón explícito dentro del presupuesto o acuerden que salga del porcentaje de gastos libres de cada cónyuge. Lo que destruye la paz del hogar no es ayudar, sino entregar el dinero que estaba apartado para pagar la luz o la cuota del préstamo sin avisar.
Administración cuando uno migra y envía remesas
En miles de familias hondureñas, uno de los miembros trabaja en el extranjero y envía remesas quincenales o mensuales mientras el otro administra el hogar y cuida a los hijos en Honduras. Para evitar roces a la distancia, es vital definir qué porcentaje de la remesa cubre el gasto corriente del mes y qué porcentaje se deposita de inmediato en una cuenta de ahorro o inversión con meta específica (construcción de vivienda, terreno o fondo educativo), enviando fotografías de los recibos y estados de cuenta para mantener la confianza mutua.
Cuando uno de los dos trabaja por cuenta propia o pierde el empleo
La vida laboral tiene altibajos. Si uno de los dos se queda temporalmente sin empleo o su pequeño negocio pasa por un trimestre difícil, el equipo debe pasar temporalmente a un "presupuesto de emergencia": recortar salidas y gastos superfluos, apoyarse en el fondo de emergencia común y evitar usar el aporte económico como arma de reproche o superioridad en la relación.
5. Cómo hacer su "reunión financiera mensual" en 30 minutos sin pelear
El secreto de las parejas financieramente sanas es no hablar de dinero cuando están cansados a las diez de la noche o en medio de una discusión. Instaurar una cita financiera mensual (por ejemplo, el domingo anterior al fin de mes acompañados de un café con pan) les tomará apenas media hora:
- Empiecen reconociendo un logro del mes anterior: "¡Este mes pagamos a tiempo todos los recibos y ahorramos L 2,000!" o "¡Ya solo nos faltan tres cuotas para terminar de pagar la refrigeradora!".
- Revisen el calendario de gastos del mes que entra: Anoten si el próximo mes trae gastos extraordinarios (matrícula escolar en enero/febrero, seguro o matrícula vehicular, cumpleaños o reparaciones de la casa).
- Planifiquen el uso de ingresos extra antes de que lleguen: En mayo (antes del décimo cuarto mes de junio) y en noviembre (antes del aguinaldo de diciembre), decidan juntos qué porcentaje irá a abonar a deudas, qué parte al ahorro familiar y cuánto a las celebraciones.
- Evalúen decisiones de financiamiento en equipo: Si necesitan remodelar la vivienda o consolidar saldos caros mediante un préstamo personal formal en una institución como Credinorte, revisen juntos la calculadora de cuotas para asegurarse de que el pago fijo mensual encaje cómodamente dentro de su presupuesto familiar.
6. Preguntas frecuentes sobre finanzas en pareja y en familia
¿Qué hago si mi pareja no quiere hacer presupuesto o se molesta cuando hablo de dinero?
A menudo la resistencia a hablar de dinero esconde miedo a ser juzgado o malas experiencias pasadas. En lugar de empezar señalando gastos ("gastas demasiado en la calle"), inicia la conversación desde un sueño compartido atractivo: "Amor, me encantaría que el próximo año ajustemos la prima de nuestro terreno o llevemos a los niños de paseo sin endeudarnos; sentémonos 15 minutos a ver cómo lo logramos juntos".
¿Es obligatorio juntar todas las cuentas bancarias al casarse o vivir juntos?
No. Muchas parejas felices y estables prefieren mantener sus cuentas bancarias individuales de planilla y abrir una sola cuenta mancomunada (o designar una cuenta específica) únicamente para depositar el aporte mensual de los gastos de la casa y el ahorro familiar. Lo indispensable no es tener una sola cuenta bancaria, sino tener transparencia total sobre los ingresos, deudas y metas.
¿Cómo valoramos el aporte de quien se queda en casa cuidando a los niños y el hogar?
El trabajo doméstico y de cuidado de los hijos tiene un enorme valor económico: permite que el otro miembro de la pareja salga a generar ingresos sin pagar guardería privada, cocinera ni transporte escolar externo. En los hogares con un solo proveedor de ingresos monetarios, el dinero que entra pertenece al equipo familiar y ambos deben contar con voz, voto y una asignación justa para sus gastos personales.
Si uno de los dos entra a la relación con deudas personales previas, ¿quién debe pagarlas?
Lo más saludable es hablar con total honestidad sobre el monto y origen de esas deudas antes de mudarse juntos. Algunas parejas acuerdan que esa cuota salga del porcentaje de dinero libre individual de quien contrajo la deuda, mientras que otras deciden atacarla en equipo con el método bola de nieve para liberar pronto el flujo de efectivo de la familia. Lo importante es que sea un acuerdo explícito y que no se sigan generando nuevas deudas individuales.
Conclusión: dos remando en la misma dirección llegan el doble de lejos
El dinero nunca debería ser un muro que divida a la familia, sino la herramienta que les permita construir seguridad, educar a los hijos y vivir con tranquilidad. Cuando reemplazan el silencio y las suposiciones por un presupuesto compartido en Lempiras, reglas claras y respeto mutuo, cada quincena deja de ser una batalla y se convierte en un paso más hacia las metas de su hogar.