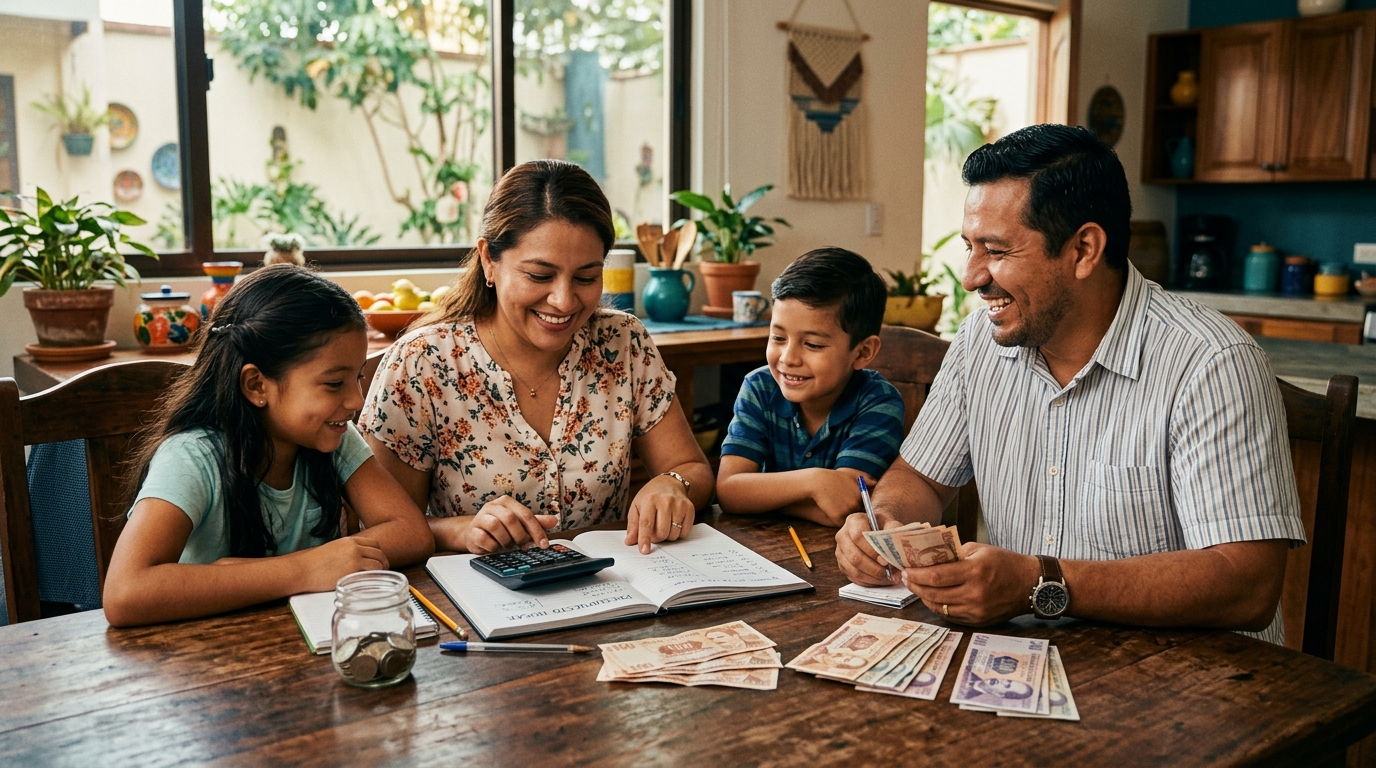
En muchos hogares hondureños todavía existe la costumbre de pensar que «los niños no deben preocuparse por asuntos de dinero» o que hablar de presupuesto frente a los hijos les quita la inocencia. Sin embargo, cuando esos jóvenes cumplen dieciocho años, consiguen su primer empleo o reciben su primera oferta de tarjeta de crédito, suelen cometer errores costosos simplemente porque nadie les explicó cómo funciona el dinero en la vida real. Enseñar educación financiera desde la infancia no significa trasladarles las angustias de los adultos, sino darles las herramientas para que mañana sean ciudadanos libres de sobreendeudamiento y capaces de construir su propio patrimonio.
Por qué la educación financiera empieza en la mesa familiar
Los niños aprenden mucho más por lo que ven que por lo que escuchan. Antes de los siete años, la mayoría de los pequeños ya ha formado sus primeras ideas sobre la gratificación diferida (saber esperar), el esfuerzo detrás del trabajo y la diferencia entre comprar por impulso o comprar con planificación. En una época donde los pagos con código QR, las transferencias bancarias desde el celular y las compras en línea hacen que el dinero parezca «invisible» o inagotable, los padres tienen el reto de explicar de dónde salen los lempiras que pagan la comida, la energía eléctrica y el internet.
Hablar con naturalidad sobre el valor de las cosas evita dos extremos igual de dañinos: criar hijos que creen que el cajero automático regala billetes sin límite, o criar jóvenes con miedo y culpa alrededor del dinero porque solo escucharon discusiones en casa cada fin de quincena.
Qué enseñar según la edad de tus hijos
No se le puede explicar el interés compuesto a un niño de cinco años de la misma forma que a un adolescente de dieciséis. Adaptar las lecciones a su madurez cognitiva garantiza que el aprendizaje sea entretenido y duradero:
De 4 a 7 años: El origen del dinero y el arte de esperar
En esta etapa el pensamiento es concreto. Es el momento ideal para mostrarles físicamente los billetes de L 1, L 2, L 5, L 10, L 20 y L 50, identificar a los próceres nacionales y explicarles que el dinero se obtiene trabajando o brindando un servicio útil a los demás. La lección central aquí es diferenciar entre necesidades (comida, zapatos para la escuela, medicinas) y deseos (juguetes, dulces, videojuegos). En lugar de usar una alcancía opaca de barro donde el niño no ve qué ocurre adentro, utiliza un frasco de vidrio transparente: ver crecer la pila de billetes de pequeña denominación refuerza visualmente su paciencia.
De 8 a 12 años: Administración de la mesada y el método de los 3 frascos
Durante la escuela primaria los niños ya dominan la suma, la resta y la multiplicación básica. Es la edad perfecta para pasar del simple ahorro pasivo a la toma de decisiones. Cuando van a la pulpería del barrio o al supermercado contigo, invítalos a comparar el precio de dos marcas de cereal o jugo y pídeles que revisen el vuelto. Aquí funciona de maravilla el sistema de los tres frascos o sobres: uno para Gastar en gustos pequeños de la semana, otro para Ahorrar hacia una meta que tome uno o dos meses, y un tercero para Compartir o ayudar a otros.
De 13 a 17 años: Presupuesto mensual, cuentas juveniles y trabajo de verano
En la adolescencia los gastos sociales aumentan: salidas al cine, recargas de datos móviles, ropa o accesorios tecnológicos. En vez de entregarles dinero todos los días para la merienda escolar, entrégales un presupuesto semanal o quincenal fijo. Si el adolescente se gasta todo el presupuesto el martes en comida rápida, el miércoles y jueves tendrá que llevar merienda preparada en casa sin que mamá o papá lo «rescaten» con dinero extra. Esa pequeña consecuencia controlada a los catorce años vale oro porque evita que a los veinticuatro años se gaste toda la quincena el primer fin de semana.
Guía práctica de actividades y manejo de mesada por edades
A continuación, te presentamos un esquema orientativo con montos de ejemplo en lempiras (que cada familia debe ajustar según sus posibilidades reales) y las competencias que desarrolla cada etapa:
| Rango de edad | Frecuencia recomendada | Ejemplo práctico en Lempiras | Meta de aprendizaje principal |
|---|---|---|---|
| 4 a 7 años | Semanal o por evento | L 20 a L 40 semanales en billetes pequeños (de L 2, L 5 y L 10). | Reconocer el valor de los billetes, entender que el dinero se acaba al gastarlo y esperar 2 o 3 semanas para comprar un juguete sencillo. |
| 8 a 12 años | Semanal fija | L 100 a L 200 semanales divididos en 3 sobres (70 % gasto, 20 % ahorro, 10 % compartir). | Aprender a elegir entre dos opciones excluyentes (costo de oportunidad) y ahorrar durante 2 meses para un artículo de L 300 a L 500. |
| 13 a 15 años | Quincenal | L 500 a L 800 quincenales (incluyendo merienda o recarga móvil). | Distribuir el dinero a lo largo de 15 días sin quedarse en cero la primera semana y llevar un registro en libreta o celular. |
| 16 a 17 años | Mensual + ingresos propios | Presupuesto mensual base más ingresos por tareas extra o emprendimientos escolares. | Uso seguro de banca digital, prevención de estafas en redes sociales, comprensión de qué es el crédito y los intereses. |
Ejemplo numérico: el programa de «igualación familiar» (Matching)
Una de las mejores técnicas para motivar a un niño de 10 a 15 años a ahorrar para una meta grande —como una bicicleta, una guitarra o sus primeros auriculares de estudio— es imitar el sistema de aportaciones patronales pero dentro de casa. Veamos cómo lo aplicó la familia Hernández en Tegucigalpa con su hijo Mateo, de 12 años:
- El objetivo: Mateo quiere comprar una bicicleta que cuesta L 2,400 de contado.
- El acuerdo claro: Sus papás no se la van a regalar completa por impulso, pero tampoco lo dejarán solo en una meta tan larga para su edad. Acuerdan que por cada lempira que Mateo ahorre de su mesada y de los regalos de sus abuelos, sus padres pondrán otro lempira adicional (50 % Mateo y 50 % los padres), siempre y cuando Mateo cumpla la meta completa.
- El plan numérico: Mateo necesita reunir su mitad: L 1,200. De su mesada semanal aparta L 60 todos los sábados y gana L 40 adicionales lavando el carro de la familia los domingos, sumando L 100 por semana.
- El resultado en 12 semanas: Al cabo de tres meses (12 semanas), Mateo ha juntado sus L 1,200 con esfuerzo propio. Sus padres cumplen su promesa, aportan los otros L 1,200 y juntos van a comprar la bicicleta. ¿El beneficio real? Mateo cuida esa bicicleta diez veces más porque conoce exactamente cuántas semanas de esfuerzo le costó.
Cómo hablar con los adolescentes sobre deudas, tarjetas y seguridad digital
Cuando tus hijos están entre los 15 y los 17 años, están a un paso de la mayoría de edad. Antes de que salgan del colegio o inicien la universidad, asegúrate de conversar con ellos sobre cuatro temas críticos en Honduras:
- La diferencia entre dinero propio y dinero prestado: Explícales que una tarjeta de crédito o un préstamo personal no es una extensión del salario, sino un compromiso futuro que cobra intereses. Puedes mostrarles cómo funcionan herramientas transparentes de educación financiera y simuladores de cuotas —como los recursos gratuitos que ofrece Credinorte— para que comprendan que un crédito bien utilizado sirve para crecer o resolver metas claras, nunca para aparentar un estilo de vida en redes sociales.
- El peligro de las apuestas en línea y el «dinero fácil»: Muchos adolescentes son blanco de publicidad en redes sociales sobre apuestas deportivas, criptomonedas dudosas o esquemas piramidales que prometen duplicar su dinero sin esfuerzo. Enséñales la regla de oro: si promete ganancias rápidas y garantizadas, es una estafa.
- Qué es el historial crediticio: Cuéntales que en Honduras existe la Central de Riesgos de la CNBS y los burós privados, y que pagar puntual su primer plan de celular o su primer crédito estudiantil les abrirá puertas laborales y financieras durante toda su vida adulta.
- Seguridad en banca móvil: Recuérdales jamás compartir códigos enviados por SMS, contraseñas o fotos de tarjetas por WhatsApp o Instagram, ni siquiera con amigos cercanos.
Preguntas frecuentes
¿Qué hago si mi presupuesto familiar es muy ajustado y no puedo darles mesada a mis hijos?
No necesitas dar grandes sumas ni tener un presupuesto holgado para enseñar educación financiera. Incluso con L 10 o L 20 semanales un niño pequeño aprende el principio de dividir y ahorrar. Además, puedes involucrarlos en la elaboración de la lista del supermercado o el mercado zonal, enseñándoles a comparar precios por libra y a buscar productos de temporada.
Mi hijo quiere gastar sus ahorros en algo que a mí me parece inútil, ¿debo prohibírselo?
Siempre que el artículo no sea peligroso ni contrario a los valores de tu hogar, permítele tomar su decisión con la porción de dinero destinada a «gastos libres». Si compra un juguete de mala calidad que se rompe a los dos días y se queda sin dinero, habrá aprendido a los nueve años una lección valiosísima sobre calidad y compras impulsivas que le costó apenas L 150.
¿Es bueno contarles a los hijos cuando la familia atraviesa un momento económico difícil?
Sí, pero con un lenguaje adaptado a su edad y transmitiendo seguridad. En lugar de decir «no tenemos nada de dinero, no sé cómo vamos a pagar la casa» (lo cual genera ansiedad infantil), es mucho más sano explicar: «Este mes tuvimos que reparar el carro de trabajo, así que como equipo familiar vamos a preparar nuestras cenas en casa en lugar de pedir comida a domicilio para cuidar nuestro presupuesto».
Conclusión
La mejor herencia que puedes dejarles a tus hijos no es únicamente una cuenta bancaria, sino el criterio y la disciplina para administrar cualquier cantidad de dinero que llegue a sus manos. Empezar hoy con un frasco transparente para los más pequeños, una mesada planificada para los de primaria o una charla honesta sobre el presupuesto familiar con tus hijos adolescentes sembrará hábitos que los protegerán durante toda su vida adulta.